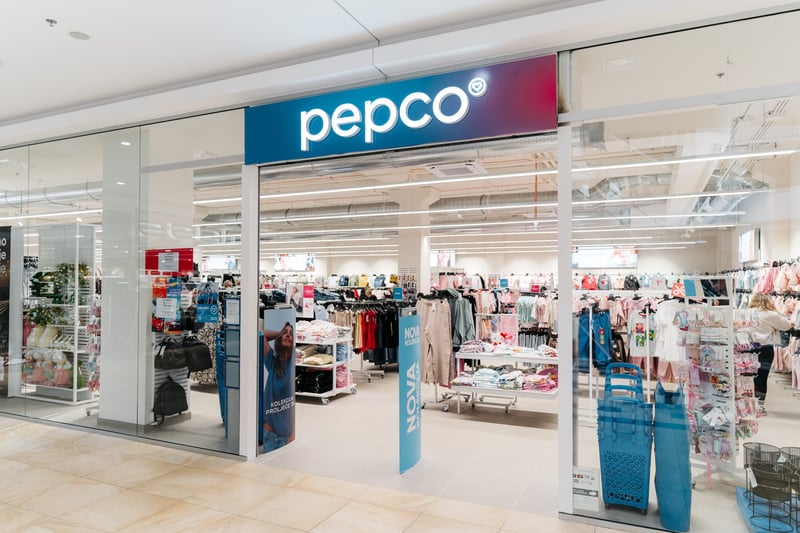
Polnisches Action
Pepco ist ein Non-Food-Discounter mit über 4.000 Filialen in 19 europäischen Ländern. Stapelweise günstige Kleidung (vor allem für Kinder), dazu Spielzeug, Deko und Haushaltskram. Das Konzept kommt aus Polen, die Firma sitzt in London. Und nach einem großen Umbau läuft das Business richtig.
Pepco hat sich von der britischen Kette Poundland und dem Lebensmittelgeschäft Dealz getrennt. Die hatten niedrige Margen und haben teils Verluste gemacht. Pepco hat also bewusst auf Umsatz verzichtet, um profitabler zu werden. Das reine Pepco-Geschäft ist zuletzt um fast 10% gewachsen.
•Trading-down-Effekt: Kunden, die früher teurer eingekauft haben, landen wegen steigender Preise bei Pepco. Die greifen im Regal auch mal zum teureren Produkt, was der Marge hilft.
•Deutschland als Warnung: Die deutsche Tochter hat Insolvenz angemeldet, fast die Hälfte der Filialen dichtgemacht. Unter anderem wegen zu niedriger Umsätze pro Fläche und zu hohen Kosten. Die übrigen 36 Läden wachsen allerdings zweistellig und die operative Marge vor Abschreibungen hat sich im ersten Halbjahr um 5 Prozentpunkte verbessert.
•Lagerprobleme gelöst: Pepco hatte zu viel alten Bestand, während gefragte Größen gefehlt haben. Mittlerweile wird gezielter nach Nachfrage bestellt. Allein im ersten Halbjahr sind rund 400 Mio. € Cash aus dem laufenden Geschäft reingekommen.
•Aktionärsfreundlich: Für 400 Mio. € hat Pepco eigene Aktien zurückgekauft, die Dividende soll langfristig auf rund 40% vom Gewinn steigen. Bis 2030 sind über 600 neue Läden in Westeuropa geplant (eine Verdopplung).
Die Aktie hat sich auf Jahressicht verdoppelt. Mit 5,5 Mrd. € Börsenwert liegt das KGV bei 14, nur leicht über dem Schnitt der letzten drei Jahre, obwohl Pepco inzwischen profitabler ist. Die geplante Expansion ist aber auch ein Risiko, wie das Beispiel Deutschland gezeigt hat.